O mercado de marketplaces no Brasil mudou muito nos últimos anos. Em 2026, a disputa não acontece mais só entre duas grandes plataformas. Hoje existem vários modelos competindo ao mesmo tempo, plataformas tradicionais, empresas asiáticas com preços agressivos e soluções baseadas em conteúdo e influência.
O e-commerce brasileiro já movimenta mais de R$ 200 bilhões por ano e os marketplaces representam mais de 70% desse total. Na prática, isso significa que a maior parte das vendas online acontece dentro dessas plataformas e não em sites próprios.
O consumidor também mudou. Ele compara preços em vários aplicativos, busca frete mais rápido, assiste avaliações antes de comprar e muitas vezes decide a compra dentro das redes sociais. Isso fez o mercado ficar mais pulverizado e competitivo.
Abaixo está uma leitura atual de como o mercado está dividido em 2026 e o que sustenta cada plataforma.
Sumário
ToggleMercado Livre lidera com cerca de 38% a 42%
O Mercado Livre continua sendo o principal marketplace do Brasil. Ele concentra entre 38% e 42% de toda a movimentação financeira dentro das plataformas. Nenhum outro concorrente ainda conseguiu chegar perto desse volume.
A liderança vem de uma construção de longo prazo. A empresa não depende apenas de vendedores anunciando produtos. Ela controla toda a jornada. Possui sistema próprio de pagamento, logística estruturada, crédito para vendedores e uma plataforma de anúncios internos extremamente forte.
O Mercado Envios se tornou uma das maiores operações logísticas do país, com centros de distribuição espalhados e prazos cada vez mais curtos. Isso aumenta a confiança do consumidor e melhora a experiência de compra.
Outro ponto importante é o perfil dos vendedores. Muitos grandes sellers, indústrias e lojas oficiais priorizam o Mercado Livre como principal canal de venda. Isso mantém um volume alto de produtos e competitividade dentro da plataforma.
O crescimento continua, mas já não acontece sozinho. A concorrência está mais próxima e o consumidor não depende mais de apenas um marketplace.
Shopee ocupa entre 14% e 18%
A Shopee virou uma das maiores forças do mercado brasileiro. Sua participação gira entre 14% e 18% e o destaque é o volume de pedidos.
A estratégia foi clara desde o início. A plataforma apostou em preço baixo, cupons, frete subsidiado e facilidade para pequenos vendedores começarem a vender. Isso gerou escala rapidamente.
Muitos empreendedores que nunca venderam online começaram pela Shopee. A plataforma simplificou cadastro, reduziu barreiras e incentivou o crescimento do seller iniciante.
As campanhas recorrentes como 9.9, 10.10, 11.11 e 12.12 se tornaram parte da cultura do e-commerce. Essas datas geram picos de vendas e ajudam a manter a plataforma sempre presente na mente do consumidor.
Hoje a Shopee já não é vista como alternativa. Ela concorre diretamente com o líder e domina categorias de preço baixo, utilidades domésticas, acessórios e produtos de alta rotatividade.
Amazon representa cerca de 10% a 13%
A Amazon mantém uma participação entre 10% e 13% e segue crescendo de forma mais consistente e menos agressiva.
O posicionamento é diferente das outras plataformas. A Amazon trabalha muito forte em confiança, logística e experiência do cliente. O foco não é apenas preço. É previsibilidade e padrão de atendimento.
O programa Prime tem papel central nisso. Ele gera recorrência, fideliza consumidores e incentiva compras frequentes.
A empresa também se destaca em categorias como eletrônicos, livros, tecnologia, casa e produtos com ticket médio mais alto. O perfil do cliente costuma ser mais exigente e menos sensível a preço do que nas outras plataformas.
Para vendedores, o modelo FBA, onde a Amazon cuida da logística, facilita a operação e melhora prazos de entrega, o que impacta diretamente na conversão.
A Amazon cresce em qualidade de operação e consistência, não necessariamente em volume agressivo.
Magazine Luiza concentra cerca de 8% a 10%
O Magalu continua relevante, com participação entre 8% e 10%. A força da empresa vem da integração entre físico e digital.
Poucas plataformas conseguem unir loja física, marketplace, crédito e relacionamento com o consumidor como o Magalu faz.
A marca tem presença nacional, reconhecimento e base de clientes antiga. Isso mantém o fluxo de vendas mesmo com o crescimento dos concorrentes internacionais.
Outro diferencial é o crédito próprio e os serviços financeiros. Muitos consumidores compram dentro do ecossistema Magalu porque já têm relacionamento com a marca.
O desafio está na competitividade de preço. Plataformas asiáticas conseguem operar com margens menores e pressionam categorias mais populares.
Temu já aparece com 5% a 7%
A Temu é um dos movimentos mais fortes dos últimos anos. Em pouco tempo alcançou entre 5% e 7% do mercado.
O modelo é extremamente focado em preço. Produtos com valores muito baixos atraem o consumidor rapidamente e geram alto volume de pedidos.
A estratégia digital também é agressiva. Investimento pesado em anúncios, presença constante nas redes sociais e estímulo ao consumo por impulso.
Grande parte da operação é baseada em logística internacional e fornecedores com produção em larga escala. Isso permite manter preços competitivos mesmo com frete.
O impacto da Temu é claro. Ela muda a referência de preço do mercado e pressiona margens de vendedores em outras plataformas.
Shein mantém entre 4% e 6%
A Shein continua forte e ocupa entre 4% e 6% do mercado, principalmente no segmento de moda.
Mesmo sendo mais nichada, a plataforma tem um dos maiores níveis de recorrência de compra. O público volta com frequência.
O modelo de produção baseado em demanda permite lançar novos produtos rapidamente e acompanhar tendências quase em tempo real.
A presença nas redes sociais é decisiva. A marca conversa diretamente com o público, trabalha com influência digital e mantém preços competitivos.
O impacto da Shein vai além da moda. Ela mostrou que marcas digitais conseguem competir com marketplaces tradicionais se dominarem logística, preço e comunicação.
TikTok Shop já tem entre 2% e 4% e cresce rápido
O TikTok Shop ainda representa uma fatia menor, entre 2% e 4%, mas o crescimento é acelerado e o modelo é diferente.
Aqui a venda nasce dentro do conteúdo. A pessoa está assistindo a um vídeo e, em poucos segundos, pode comprar o produto sem sair da plataforma.
Isso encurta a jornada de compra. O consumidor não precisa pesquisar. Ele descobre.
Criadores de conteúdo passam a influenciar diretamente a venda. O produto aparece em uso real, em situações do dia a dia, o que aumenta a confiança.
Esse modelo muda a lógica do e-commerce. Não é só busca por preço. É influência, contexto e recomendação.
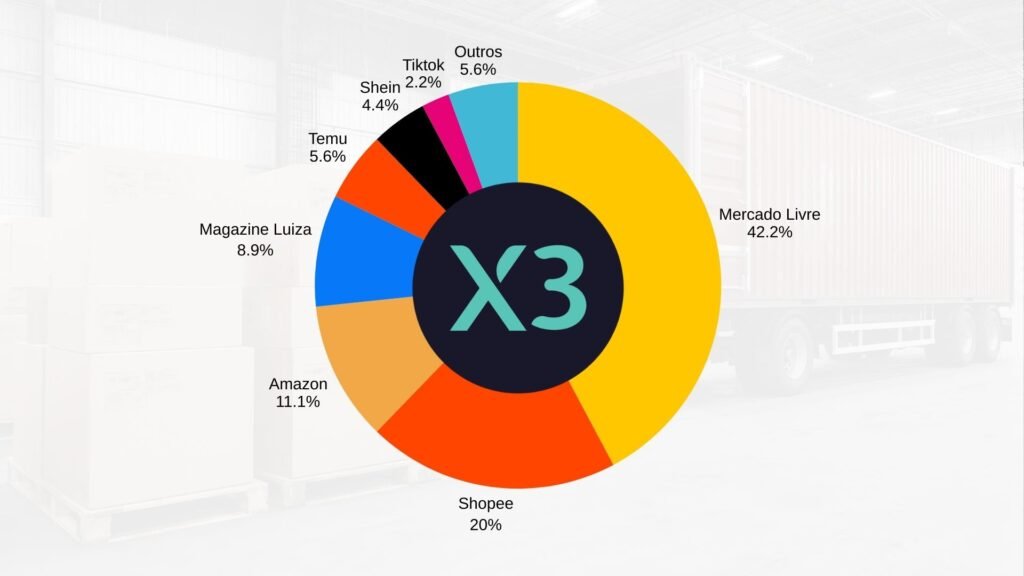
Como o mercado está dividido em 2026
A estimativa geral de participação hoje segue essa lógica.
Mercado Livre entre 38% e 42%
Shopee entre 14% e 18%
Amazon entre 10% e 13%
Magalu entre 8% e 10%
Temu entre 5% e 7%
Shein entre 4% e 6%
TikTok Shop entre 2% e 4%
Outros players somam cerca de 5%
O que esses números mostram é um mercado menos concentrado e mais competitivo.
O que isso significa na prática para quem vende
Vender em apenas um marketplace já não é suficiente para crescer com estabilidade. O vendedor precisa pensar em presença multicanal, margem, posicionamento e construção de marca.
A disputa deixou de ser apenas preço e frete. Hoje envolve logística, reputação, avaliação de clientes, conteúdo, influência digital e recorrência de compra.
O marketplace deixou de ser só um canal de venda. Ele virou parte de um ecossistema maior que envolve marketing, dados, atendimento e relacionamento com o consumidor.
2026 marca um momento claro. O mercado continua crescendo, mas ficou mais profissional, mais exigente e muito mais competitivo para quem quer vender online no Brasil.